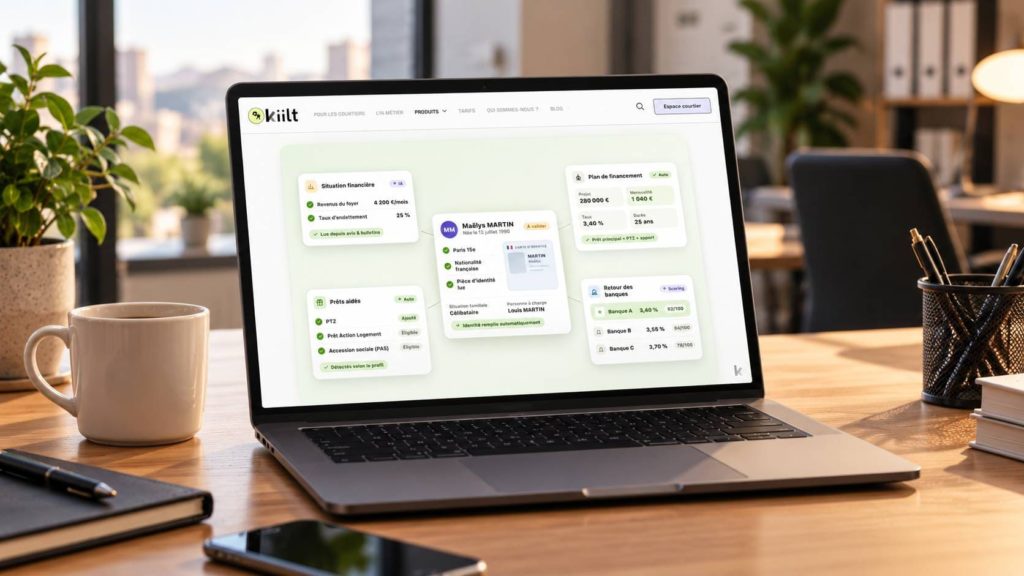

Un logiciel de courtage ne se juge plus uniquement à sa capacité à enregistrer un client ou à stocker quelques documents. Pour un cabinet, l’enjeu est désormais de disposer d’outils capables de couvrir la production, le suivi, l’analyse et le pilotage sans multiplier les environnements de travail. Tour d’horizon des principales briques de Kiilt Pro.
Le CRM Kiilt Pro : centraliser la relation client et le suivi des dossiers
Le CRM constitue le point d’ancrage de l’activité commerciale. Mais dans un cabinet de courtage, un simple fichier de contacts ne suffit pas. Il faut pouvoir rattacher à chaque prospect son projet, ses informations, ses documents, son avancement et les différentes actions réalisées par les collaborateurs.
Kiilt Pro intègre cette logique directement à l’environnement de production. Le prospect n’est pas géré dans un outil puis transféré dans un second logiciel lorsqu’il devient client : les informations restent associées au même dossier.
Pour un cabinet, l’intérêt dépasse le confort d’utilisation. Cette centralisation facilite la continuité entre collaborateurs et limite la dépendance aux fichiers personnels, aux boîtes mail ou à la mémoire du conseiller. Elle permet également à un responsable de conserver une visibilité sur les dossiers en cours et leur progression.
Dans une structure comportant plusieurs utilisateurs, le CRM devient ainsi autant un outil de production pour le courtier qu’un moyen d’harmoniser les méthodes de travail.
L’espace client sécurisé : organiser la collecte sans transformer le courtier en relanceur
La collecte documentaire constitue une part importante du temps administratif consacré à un dossier. Il faut demander les pièces, vérifier ce qui a été transmis, identifier les éléments manquants et parfois relancer plusieurs fois l’emprunteur.
Kiilt Pro met à disposition un espace client sécurisé et autonome depuis lequel l’emprunteur peut compléter son profil, déposer ses justificatifs et avancer dans la constitution de son dossier. La plateforme présente également un assistant de collecte, des questionnaires de profilage et une messagerie avec le courtier.
Pour le cabinet, l’enjeu est organisationnel : donner au client un parcours structuré évite que la collecte repose essentiellement sur une succession d’e-mails et de pièces jointes.
Cette autonomie ne supprime pas l’accompagnement du professionnel. Elle permet plutôt de réserver les échanges humains aux sujets nécessitant réellement son intervention, plutôt qu’à la vérification répétée de la présence d’un justificatif.
La constitution automatique avec OCR et IA : supprimer une partie de la saisie
C’est l’une des briques les plus différenciantes de Kiilt Pro.
Le logiciel associe un OCR métier à une intelligence artificielle entraînée sur les documents utilisés dans le crédit. L’objectif n’est pas simplement de reconnaître le texte d’un PDF, mais d’identifier les informations utiles au dossier et de les structurer.
Pièce d’identité, bulletin de salaire, avis d’imposition ou relevé de compte peuvent ainsi alimenter automatiquement différentes parties du dossier. L’outil identifie notamment les informations d’état civil, les revenus, les employeurs, les charges, les crédits en cours ou encore certains éléments d’épargne. Les documents sont également reconnus et classés.
Kiilt indique que cette automatisation peut représenter environ 1h30 de traitement manuel économisé par dossier, avec plus de 60 opérations de constitution exécutées en quelques minutes.
Pour un dirigeant, le sujet n’est donc pas seulement de « gagner quelques clics ». À volume de dossiers équivalent, réduire le temps consacré à la saisie peut modifier directement la capacité de production du cabinet.
L’analyse financière automatisée : disposer plus vite d’une lecture exploitable du dossier
Collecter les chiffres ne suffit pas. Encore faut-il les transformer en informations utiles au courtier.
À partir des données extraites des justificatifs, Kiilt Pro reconstitue la situation financière de l’emprunteur : revenus, charges, prêts en cours, taux d’endettement, reste à vivre ou encore saut de charge. Les crédits détectés peuvent notamment être rapprochés de leurs tableaux d’amortissement.
Cette automatisation apporte surtout une base de travail structurée. Le courtier conserve la responsabilité de vérifier les données, d’interpréter le profil et de déterminer la stratégie à retenir.
C’est un point important dans une utilisation professionnelle de l’IA : la technologie ne doit pas produire une décision opaque. Chez Kiilt, les données extraites restent rattachées aux documents dont elles proviennent, afin que le professionnel puisse en contrôler l’origine et apporter les corrections nécessaires.
L’outil prépare l’analyse ; l’expertise métier reste entre les mains du courtier.
Les simulateurs Kiilt Pro : travailler réellement le montage immobilier
Tous les simulateurs ne répondent pas au même besoin. Un calculateur de mensualité disponible en ligne permet d’obtenir une estimation rapide. Un professionnel doit, lui, pouvoir construire des scénarios plus complexes et mesurer immédiatement leurs conséquences sur le dossier.
Kiilt Pro intègre plusieurs simulateurs destinés au courtage immobilier : capacité d’emprunt, PTZ, éco-PTZ, prêt à l’accession sociale, prêt relais, frais de notaire ou encore garanties. Les prêts réglementés et certains dispositifs propres aux partenaires ou aux réseaux peuvent également être intégrés au montage.
Le plan de financement permet de travailler avec plusieurs lignes de prêt, des paliers personnalisés, des différés ou encore un lissage actuariel des mensualités.
L’avantage d’une telle intégration est particulièrement concret pour les équipes : les simulations utilisent les données du dossier et restent associées à celui-ci. Il n’est donc plus nécessaire de reconstruire le profil de l’emprunteur dans un outil externe à chaque nouveau scénario.
La présentation bancaire assistée par IA : transformer l’analyse en dossier exploitable
Le dossier peut être correctement constitué et le financement bien monté sans pour autant être immédiatement présentable à une banque. Il reste à synthétiser les informations, expliquer la situation de l’emprunteur et produire une présentation suffisamment lisible pour le partenaire bancaire.
Kiilt Pro propose une présentation de dossier assistée par intelligence artificielle, avec rapports graphiques, recommandations, rédaction destinée aux banques, tableaux d’amortissement et export PDF personnalisable.
L’objectif n’est pas de laisser une IA défendre le dossier à la place du courtier. Le professionnel peut reprendre et ajuster la présentation avant son envoi.
Dans un cabinet où plusieurs conseillers produisent des dossiers, cette fonction apporte également un bénéfice moins visible : elle contribue à homogénéiser la forme des présentations adressées aux partenaires, sans imposer aux équipes de reconstruire manuellement le même document pour chaque financement.
La GED : conserver les documents dans le dossier où ils sont réellement utilisés
Une GED performante ne doit pas être un simple disque dur organisé par client. Dans Kiilt Pro, les documents sont rattachés directement aux dossiers, avec un stockage centralisé, des modèles de documents, une traçabilité des opérations et une logique de conformité RGPD.
La différence est importante pour un cabinet. Une pièce client ne sert pas uniquement à être archivée : elle intervient dans l’analyse, le montage, les obligations réglementaires et la transmission bancaire.
En réunissant ces éléments au même endroit, la gestion documentaire participe à la continuité du dossier et facilite également sa consultation ultérieure, notamment lorsque plusieurs collaborateurs sont susceptibles d’intervenir sur une même opération.
La signature électronique : faire avancer les formalités sans sortir de l’environnement de travail
Une chaîne de production numérique perd rapidement son intérêt si chaque document à signer impose l’utilisation d’une plateforme distincte. La signature électronique intégrée à Kiilt Pro permet de gérer directement les documents qui nécessitent une validation du client. Les documents signés restent ensuite archivés avec les autres pièces du dossier.
Pour un professionnel, le bénéfice n’est donc pas seulement de permettre une signature à distance. Il s’agit surtout de préserver la traçabilité et d’éviter une nouvelle rupture dans le processus.
La fonction intervient notamment pour différents documents réglementaires et, dans le cadre de l’assurance emprunteur, pour la fiche de conseil et le mandat.
Notre technologie "maison" constitue, analyse et prépare un dossier de crédit immobilier en moins de 5 minutes.
L’outil d’assurance emprunteur : intégrer la tarification au plan de financement
L’assurance emprunteur constitue souvent une source supplémentaire de ressaisie : informations client dans le logiciel de courtage, mêmes informations dans le tarificateur de l’assureur, puis résultat reporté dans le plan de financement.
Kiilt Pro adopte une autre logique. Les données déjà présentes dans le dossier peuvent être envoyées par API vers les partenaires assureurs du courtier. Les tarifs obtenus reviennent ensuite dans le dossier et sont intégrés au plan de financement, au coût du crédit et aux indicateurs utilisés pour l’étude.
Le courtier peut travailler sur les garanties et les quotités de chaque emprunteur et comparer différents scénarios.
Pour le cabinet, le bénéfice est autant opérationnel que financier : utiliser le tarif d’assurance directement dans le montage limite le risque de travailler initialement avec une estimation puis de voir certains indicateurs évoluer une fois la tarification réelle connue.
Kiilt reste ici éditeur de logiciel : le courtier conserve ses propres partenaires assureurs, ses accords et ses conditions commerciales.
Les outils de sollicitation bancaire : envoyer, comparer et suivre les retours
Une fois le dossier finalisé, le travail du courtier se déplace vers les partenaires bancaires.
Kiilt Pro permet de générer la demande de financement, de sélectionner les pièces à partager et de suivre les établissements sollicités. La plateforme prévoit également des relances automatiques, un comparateur de propositions ainsi qu’un suivi des accords, refus et motifs jusqu’au déblocage des fonds.
Cette centralisation répond à un enjeu particulièrement concret : éviter que le suivi bancaire se retrouve dispersé entre la boîte mail du conseiller, ses notes personnelles et le dossier logiciel.
Le cabinet dispose ainsi d’un historique plus exploitable des démarches entreprises et des réponses obtenues.
Les outils de commissions et de facturation : suivre aussi la rentabilité du dossier
Un dossier ne s’arrête pas lorsque le client obtient son financement. Pour le cabinet, il reste encore à suivre les honoraires, commissions, répartitions entre différents acteurs et encaissements.
Kiilt Pro propose des fonctions de calcul des commissions et rétrocommissions, de génération de bordereaux et de factures, de suivi des encaissements et d’export comptable. La facturation électronique est également intégrée à la plateforme.
Dans les organisations comprenant plusieurs niveaux, la rémunération peut être répartie entre conseiller, agence, siège ou apporteur d’affaires selon les règles prévues.
Cette partie est essentielle dans une logique BtoB : le logiciel ne sert plus uniquement à produire un crédit. Il accompagne également la gestion économique de l’activité qui en découle.
Le pilotage multi-agences : passer du logiciel individuel à l’outil de management
Les besoins changent dès qu’un cabinet compte plusieurs équipes, agences, mandataires ou franchisés. Kiilt Pro permet de reproduire cette organisation avec des agences et sous-agences, des droits par niveau, des délégations et un cloisonnement des portefeuilles entre les différentes entités. Le siège peut conserver une vue consolidée pendant que chaque structure travaille sur son propre périmètre.
Les tableaux de bord permettent notamment de suivre la production, les taux de transformation, les délais ou les motifs de refus par conseiller, agence ou réseau.
À cette échelle, le logiciel devient un véritable outil de management. Il permet au dirigeant de ne plus dépendre de tableaux transmis périodiquement par chaque entité pour comprendre la production de son réseau.
L’API et les workflows : connecter Kiilt Pro au système d’information du cabinet
Un logiciel tout-en-un n’a pas vocation à enfermer l’entreprise dans un écosystème fermé. Certains cabinets disposent déjà d’un CRM, d’un outil comptable, d’une solution d’acquisition ou de tableaux de pilotage internes qu’ils souhaitent conserver.
Kiilt Pro prévoit donc une API et des workflows paramétrables pour relier la plateforme à des outils externes. Des automatisations peuvent notamment être construites avec Make, Zapier ou n8n.
Cette ouverture prend une importance particulière dans les structures les plus organisées. L’enjeu n’est alors plus de trouver un logiciel capable de tout remplacer, mais un outil métier suffisamment spécialisé pour le courtage tout en restant capable d’échanger avec le système d’information existant.
Des outils différents mais une même donnée au centre
CRM, espace client, OCR, IA, simulateurs, GED, assurance, signature, suivi bancaire, facturation ou reporting répondent chacun à un besoin précis. Pris isolément, plusieurs de ces outils pourraient être remplacés par des solutions spécialisées. La logique de Kiilt Pro repose davantage sur leur articulation.
Les informations collectées auprès de l’emprunteur peuvent alimenter l’analyse financière, être reprises dans les simulations, servir à la tarification de l’assurance puis à la présentation bancaire sans devoir être systématiquement ressaisies. C’est cette continuité qui différencie un empilement de logiciels d’un logiciel de courtage pensé comme un environnement métier.
Pour les cabinets, l’enjeu est directement opérationnel : réduire la quantité d’actions sans valeur ajoutée nécessaires pour traiter un dossier, tout en renforçant la traçabilité et l’homogénéité des processus.
Kiilt Pro réunit ainsi dans une même plateforme les outils nécessaires au courtier pour constituer, analyser, monter, présenter et suivre ses dossiers, mais également pour piloter plus largement son activité.
L’objectif n’est pas de faire le métier à la place du professionnel. Il est de lui éviter d’utiliser son temps et son expertise pour des tâches qu’un outil métier peut prendre en charge.